Hướng dẫn cách xác định chi phí chạy quảng cáo trên Facebook (Meta) có được tính vào chi phí không? có được khấu trừ thuế GTGT đầu vào không?
Hướng dẫn nghĩa vụ kê khai, nộp thuế đối với dịch vụ quảng cáo Meta từ nước ngoài
Câu hỏi tình huống như sau: Công ty hiện sử dụng dịch vụ quảng cáo trực tuyến của Meta Platforms Ireland Limited để phục vụ hoạt động kinh doanh.
Trước đây, chứng từ thanh toán quảng cáo của Meta có thể hiện thông tin thuế.
Tuy nhiên, đối với giao dịch từ ngày 30/09/2026, công ty chỉ nhận được biên lai thanh toán, không có hóa đơn thể hiện khoản VAT 10%. Thông tin trên biên lai có tên Meta Platforms Ireland Limited và mã số thuế tại Việt Nam 9000000327.
Công ty không có hợp đồng dịch vụ ký trực tiếp riêng với Meta; việc sử dụng dịch vụ được thực hiện thông qua tài khoản quảng cáo và các điều khoản dịch vụ của Meta.
Để thực hiện đúng quy định pháp luật về thuế và kế toán, công ty kính đề nghị Quý Cơ quan hướng dẫn các nội dung sau:
Câu hỏi 1: Về nghĩa vụ kê khai và nộp thuế Đối với khoản thanh toán dịch vụ quảng cáo Meta nêu trên, khi Meta không thu và không thể hiện VAT 10% trên biên lai, Công ty có phải tự kê khai, nộp thuế nhà thầu thay Meta hay không? Việc Meta đã đăng ký mã số thuế tại Việt Nam có ảnh hưởng như thế nào đến nghĩa vụ kê khai, nộp thuế của doanh nghiệp mua dịch vụ, đặc biệt đối với các giao dịch từ ngày 26/09/2026?
Câu hỏi 2: Về hồ sơ đăng ký và kê khai Trường hợp công ty phải kê khai, nộp thuế thay, khi không có hợp đồng ký trực tiếp với Meta, công ty có thể sử dụng biên lai thanh toán, điều khoản dịch vụ, lịch sử giao dịch và chứng từ ngân hàng để thực hiện thủ tục hay không? Công ty có phải đăng ký mã số thuế để kê khai, nộp thay riêng hay có thể thực hiện theo mã số thuế hiện có? Kính đề nghị hướng dẫn cụ thể về hồ sơ, biểu mẫu và thời hạn thực hiện.
Câu hỏi 3: Về hạch toán kế toán và thuế thu nhập doanh nghiệp Trường hợp công ty phải nộp khoản VAT nhà thầu nhưng không đủ điều kiện khấu trừ VAT đầu vào, khoản thuế này được hạch toán như thế nào? Khoản thuế đó có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp hay không, và cần những chứng từ gì để đáp ứng điều kiện? Công ty kính đề nghị Quý Cơ quan hướng dẫn căn cứ pháp lý và cách thực hiện cụ thể để bảo đảm tuân thủ đúng quy định, tránh kê khai thiếu hoặc nộp trùng nghĩa vụ thuế.
Ngày 20/10/2026, Thuế cơ sở 2 TP Hồ Chí Minh đã có Công văn 13194/TCS2-QLDN2 để hướng dẫn chính sách thuế về nghĩa vụ kê khai, nộp thuế, đăng ký thuế và tính chi phíđược trừ đối với dịch vụ quảng cáo trực tuyến của Facebook (Meta)
Trong công văn, Thuế cơ sở 2 Thành phố Hồ Chí Minh đã trả lời các câu hỏi trên như sau:
Trả lời câu hỏi 1: Về nghĩa vụ kê khai và nộp thuế thay
+ Trường hợp Công ty là tổ chức kinh doanh tại Việt Nam nộp thuế GTGT theo phương pháp khấu trừ: Khi Công ty mua dịch vụ quảng cáo của Meta mà Meta không tính và không thu khoản thuế GTGT 10% (giá thanh toán chưa bao gồm thuế tại Việt Nam), thì Công ty có trách nhiệm thực hiện khấu trừ, kê khai và nộp thuế thay cho Meta (bao gồm thuế GTGT và thuế TNDN theo quy định tại Điều 9 Thông tư số 69/2025/TT-BTC và Điều 7 Thông tư số 20/2026/TT-BTC) tại thời điểm thanh toán tiền cho Meta theo quy định tại khoản 3 Điều 43 và khoản 1 Điều 44 Nghị định số 252/2026/NĐ-CP.
Việc Meta đã được cấp mã số thuế tại Việt Nam (9000000327) là để nhà cung cấp ở nước ngoài trực tiếp kê khai, nộp thuế đối với phần doanh thu cung cấp dịch vụ chưa được bên Việt Nam khấu trừ, nộp thuế thay (như cung cấp dịch vụ cho cá nhân hoặc tổ chức không áp dụng phương pháp khấu trừ thuế), để Meta thực hiện theo các quy định của Luật quản lý thuế hiện hành.
+ Trường hợp Công ty nộp thuế GTGT theo phương pháp trực tiếp: Công ty không thuộc đối tượng khấu trừ, nộp thuế thay theo khoản 3 Điều 43 Nghị định số 252/2026/NĐ-CP; nghĩa vụ kê khai, nộp thuế thuộc về nhà cung cấp ở nước ngoài (Meta).
Trả lời câu hỏi 2: Về hồ sơ đăng ký mã số thuế nộp thay và kê khai thuế
+ Về đăng ký mã số thuế nộp thay: Trường hợp thuộc đối tượng khấu trừ, nộp thuế thay nhưng chưa được cấp mã số thuế nộp thay, Công ty phải thực hiện thủ tục đăng ký thuế để được cấp mã số thuế nộp thay riêng (mã số thuế 10 số), không sử dụng mã số thuế hiện có của Công ty để kê khai, nộp thuế thay.
+/ Hồ sơ đăng ký thuế: Thực hiện theo khoản 6 Điều 7 Thông tư số 90/2026/TT-BTC, gồm Tờ khai đăng ký thuế mẫu số 04.1-ĐKT và Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT ban hành kèm theo Thông tư số 90/2026/TT-BTC.
+/ Thời hạn đăng ký thuế: Chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả thu nhập lần đầu cho nhà cung cấp ở nước ngoài theo quy định tại điểm c khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP.
+ Về hồ sơ, biểu mẫu và thời hạn kê khai thuế nộp thay:
+/ Hồ sơ khai thuế: Công ty lập Tờ khai theo Mẫu số 01/NTNN, NCCNN ban hành kèm theo Phụ lục I Thông tư số 89/2026/TT-BTC (trên tờ khai tích chọn chỉ tiêu dành cho tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế khấu trừ và nộp thuế thay cho nhà cung cấp ở nước ngoài, đồng thời ghi nhận mã số thuế tại Việt Nam của Meta là 9000000327).
+/ Thời hạn nộp hồ sơ khai thuế và nộp thuế: Thực hiện theo từng lần phát sinh thanh toán (chậm nhất là ngày thứ 10 kể từ ngày thanh toán tiền cho Meta) hoặc đăng ký khai theo tháng nếu trong tháng phát sinh thanh toán nhiều lần (chậm nhất là ngày thứ 20 của tháng tiếp theo liền kề tháng phát sinh nghĩa vụ thuế) theo quy định tại Điều 10 Nghị định số 252/2026/NĐ-CP và Điều 30 Thông tư số 89/2026/TT-BTC. Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
• Về chứng từ thay thế hợp đồng ký trực tiếp: Trường hợp Công ty không có hợp đồng giấy ký trực tiếp với Meta mà giao dịch qua phương thức điện tử, Công ty được sử dụng các hồ sơ, dữ liệu điện tử gồm: Điều khoản dịch vụ của Meta (Terms of Service), biên lai thanh toán/hóa đơn điện tử (Receipt/Invoice), lịch sử giao dịch trên tài khoản quảng cáo và chứng từ thanh toán không dùng tiền mặt qua ngân hàng để làm căn cứ xác định nghĩa vụ thuế, lưu trữ tại đơn vị và xuất trình khi Cơ quan Thuế yêu cầu theo quy định tại Thông tư số 89/2026/TT-BTC.
Câu hỏi 3: Về khấu trừ thuế GTGT đầu vào, chi phí được trừ khi tính thuế TNDN và hạch toán kế toán
+ Về nguyên tắc khấu trừ thuế GTGT đầu vào: Khi Công ty nộp thuế GTGT theo phương pháp khấu trừ, chứng từ nộp tiền thuế GTGT thay cho nhà cung cấp ở nước ngoài vào Ngân sách nhà nước chính là chứng từ để Công ty kê khai khấu trừ thuế GTGT đầu vào nếu đáp ứng điều kiện phục vụ hoạt động sản xuất kinh doanh chịu thuế GTGT và có chứng từ thanh toán không dùng tiền mặt hợp lệ theo quy định tại Điều 14 Luật Thuế GTGT số 48/2024/QH15 và Điều 26 Nghị định số 181/2025/NĐ-CP.
Điều 14. Khấu trừ thuế giá trị gia tăng đầu vào
2. Điều kiện khấu trừ thuế giá trị gia tăng đầu vào được quy định như sau:
a) Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 của Luật này. Bộ trưởng Bộ Tài chính quy định chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài;
b) Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;
+ Về việc tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN đối với trường hợp khoản thuế GTGT nộp thay không đủ điều kiện khấu trừ:
+/ Trường hợp khoản thuế GTGT nộp thay không được khấu trừ do phục vụ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT (nhưng khoản chi vẫn đáp ứng đủ các điều kiện tại Điều 9 Nghị định số 320/2025/NĐ-CP): Được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định tại Điều 9 Luật Thuế TNDN số 67/2025/QH15, Điều 9 và Điều 10 Nghị định số 320/2025/NĐ-CP.
+/ Trường hợp khoản thuế GTGT nộp thay không đủ điều kiện khấu trừ do không đáp ứng điều kiện thanh toán không dùng tiền mặt hoặc không liên quan đến hoạt động sản xuất kinh doanh của doanh nghiệp: Toàn bộ chi phí mua dịch vụ quảng cáo và khoản thuế nộp thay tương ứng không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
+ Về bộ chứng từ để tính vào chi phí được trừ khi tính thuế TNDN:
Căn cứ Điều 9, Điều 10 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều của Luật Thuế TNDN và Điều 3, Điều 7 Thông tư số 20/2026/TT-BTC ngày 12/03/2026 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế TNDN và Nghị định số 320/2025/NĐ-CP
“Điều 9. Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
b) Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
...
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
Bộ chứng từ của Công ty cần đáp ứng các yêu cầu quy định trên. Các chứng từ: (1) Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta; (2) Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty; (3) Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta; (4) Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
+ Về hạch toán kế toán: Đối với khoản thuế GTGT nộp thay không được khấu trừ, đề nghị Công ty căn cứ theo chuẩn mực kế toán hiện hành và chế độ kế toán doanh nghiệp đang áp dụng để hạch toán.
====================
Nội dung hướng dẫn trên được Thuế cơ sở 2 Thành phố Hồ Chí Minh Căn cứ vào các văn bản pháp luật sau:
• Căn cứ khoản 3, khoản 4 và khoản 6 Điều 4; Điều 14 Luật Thuế giá trị gia tăng (GTGT) số 48/2024/QH15 ngày 26/11/2024;
• Căn cứ Điều 3, Điều 26 Nghị định số 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế GTGT và Điều 9 Thông tư số 69/2025/TT-BTC của Bộ Tài chính hướng dẫn thực hiện Luật Thuế GTGT và Nghị định số 181/2025/NĐ-CP;
• Căn cứ Điều 9 Luật Thuế thu nhập doanh nghiệp (TNDN) số 67/2025/QH15 ngày 14/06/2025;
• Căn cứ Điều 9, Điều 10 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều của Luật Thuế TNDN và Điều 3, Điều 7 Thông tư số 20/2026/TT-BTC ngày 12/03/2026 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế TNDN và Nghị định số 320/2025/NĐ-CP;
• Căn cứ khoản 4 Điều 11 Luật Quản lý thuế số 108/2025/QH15;
• Căn cứ điểm c khoản 3 Điều 6, Điều 10, khoản 3 Điều 43 và khoản 1 Điều 44 Nghị định số 252/2026/NĐ-CP ngày 30/06/2026 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế:
o Tại khoản 3 Điều 43 Nghị định số 252/2026/NĐ-CP quy định: Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế GTGT là phương pháp khấu trừ thuế khi mua hàng hóa, dịch vụ của nhà cung cấp ở nước ngoài có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số thì thực hiện khấu trừ và nộp thuế thay cho nhà cung cấp ở nước ngoài. Nhà cung cấp ở nước ngoài không phải khai, nộp thuế đối với phần doanh thu đã được tổ chức kinh doanh tại Việt Nam khấu trừ, nộp thuế thay.
o Tại điểm c khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP quy định thời hạn đăng ký thuế đối với tổ chức khấu trừ, nộp thay trong trường hợp không ký hợp đồng trực tiếp là chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả thu nhập lần đầu cho nhà thầu nước ngoài, nhà cung cấp ở nước ngoài.
• Căn cứ Điều 6, Điều 30, Điều 31 và Phụ lục I Thông tư số 89/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính hướng dẫn một số điều của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP;
• Căn cứ khoản 5 Điều 7 Thông tư số 90/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính quy định về đăng ký thuế.
============================
Các bạn có thể tham khảo thêm 1 vài các thông tin như sau:
1. Hóa đơn quảng cáo Facebook có được khấu trừ thuế GTGT:
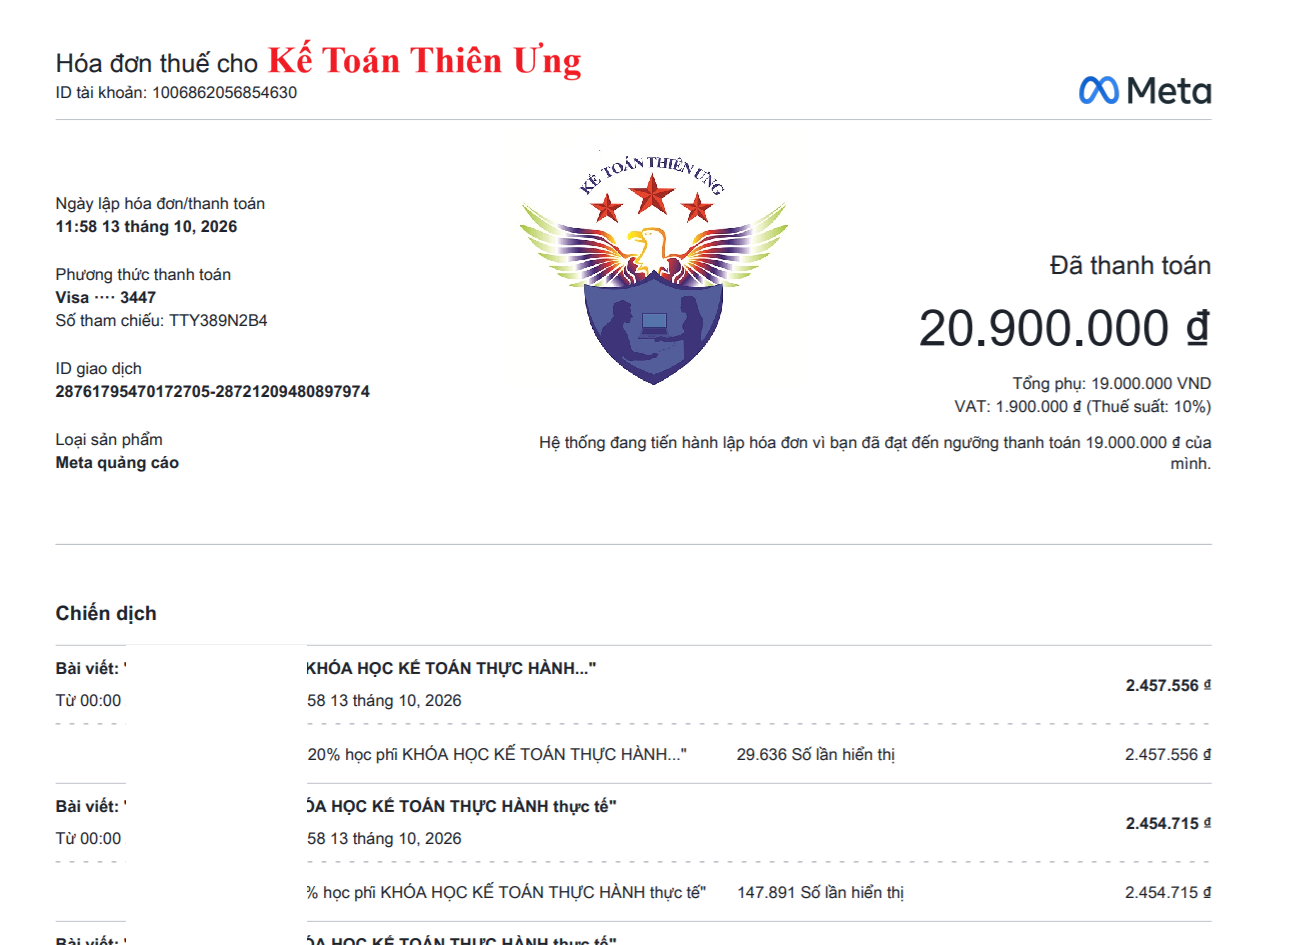
Đây là hóa đơn trả trước do Meta phát hành (không phải là hóa đơn GTGT dành cho tổ chức khai thuế GTGT theo phương pháp khấu trừ ) do đó không đáp ứng điều kiện khấu trừ thuế GTGT đầu vào theo quy định.
=> Số tiền thuế GTGT trên hóa đơn của Meta (Nếu có) không được khấu trừ thuế GTGT đầu vào
Lưu ý: Nếu công ty bạn không tự chạy quảng cáo google Ads như trên mà thuê 1 công ty khác ở Việt Nam để thực hiện quảng cáo => Khi sử dụng dịch vụ quảng cáo của công ty đó: nếu nhận được hóa đơn đầu vào là hóa đơn GTGT và thanh toán đúng quy định thì sẽ được khấu trừ thuế GTGT đầu vào.
2. Về thuế nhà thầu:
Meta (Facebook) Giới thiệu về thuế giá trị gia tăng (VAT) tại Việt Nam
Theo nội dung sửa đổi của Luật thuế VAT được Quốc hội thông qua vào tháng 11/2024, thuế suất VAT áp dụng cho dịch vụ kỹ thuật số do các tổ chức nước ngoài đã đăng ký (FRP) cung cấp cho khách hàng tại Việt Nam sẽ tăng từ 5% lên 10%. Mức thuế này là mức thuế suất VAT tiêu chuẩn tại Việt Nam và sẽ chính thức có hiệu lực từ ngày 01/07/2025. Với thay đổi này, các nhà quảng cáo tại Việt Nam đều phải chịu mức thuế suất VAT 10% khi mua quảng cáo kỹ thuật số từ cá nhân trong nước hoặc FRP (chẳng hạn như Meta). Quy định này có hiệu lực đối với các nhà quảng cáo đặt quốc gia "Bên mua" trong địa chỉ doanh nghiệp hoặc địa chỉ cá nhân là Việt Nam.
Khi cung cấp dịch vụ quảng cáo kỹ thuật số, Meta không thu thuế VAT đối với tổ chức đã đăng ký tại Việt Nam và sử dụng hình thức lập hóa đơn hàng tháng. Thay vào đó, các tổ chức đã đăng ký và sử dụng hình thức lập hóa đơn hàng tháng tại Việt Nam sẽ nhận được thông báo và chịu trách nhiệm tự đánh giá cũng như nộp thuế FCT-VAT (ở mức 5% trong giai đoạn trước ngày 01/07/2025 và tăng thành 10% kể từ ngày 01/07/2025 trở đi) cho Tổng cục Thuế (GDT) theo Thông tư số 103/2014/TT-BTC và Thông tư số 69/2025/TT-BTC.
Đối với các nhà quảng cáo tự phục vụ thanh toán bằng thẻ tín dụng, từ ngày 01/07/2025, Meta sẽ áp dụng mức thuế suất VAT 10% cho dịch vụ quảng cáo kỹ thuật số. Khoản thuế VAT này sẽ được thể hiện là một khoản mục riêng biệt trên hóa đơn. Meta Platforms Ireland Limited (MPIL) xuất hóa đơn thương mại đã bao gồm VAT và tuân thủ Thông tư 80.
Chúng tôi xác nhận rằng Thông tư 20 mới hiện đã có hiệu lực. Tuy nhiên, bất kể quy định của Thông tư 20, cách xử lý thuế hiện tại vẫn không thay đổi. Vui lòng tham khảo Meta - Thông tin mới về thuế tại Việt Nam đối với nhà cung cấp nước ngoài để biết thêm chi tiết và tham khảo ý kiến của cố vấn thuế nếu cần.
Thay đổi đối với quy trình xác thực mã số thuế cho các nhà quảng cáo tại Việt Nam
Từ ngày 12/10/2026, nhà quảng cáo có thể cập nhật Mã số thuế (TIN) Việt Nam và tên doanh nghiệp đã đăng ký trong Lập hóa đơn và thanh toán để xác nhận họ là tổ chức hoặc doanh nghiệp đã đăng ký. Tuy nhiên, nếu cung cấp TIN và tên doanh nghiệp đã đăng ký, bạn sẽ được yêu cầu cung cấp và tải lên bản sao giấy tờ đăng ký do cơ quan chính phủ hữu quan cấp ("Giấy tờ đăng ký doanh nghiệp") để xác thực.
Vui lòng đảm bảo tên doanh nghiệp đã đăng ký và mã TIN khớp với thông tin trên Giấy tờ đăng ký kinh doanh bạn đã cung cấp.
Bạn không cần cung cấp TIN để chạy quảng cáo trên Facebook hoặc các nền tảng khác của Meta.
Xác thực thông tin đăng ký kinh doanh
Cách xác thực thông tin đăng ký doanh nghiệp:
Đi đến Lập hóa đơn và thanh toán rồi nhập tên doanh nghiệp đã đăng ký và mã số thuế nếu bạn chưa thực hiện thao tác này.
Tải lên Giấy đăng ký kinh doanh do cơ quan chính phủ phù hợp cấp.
Đảm bảo tên doanh nghiệp và mã số thuế trên giấy tờ khớp với thông tin bạn đã nhập.
Những gì sẽ diễn ra tiếp theo
Sau khi xác thực rằng bạn là tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam, Meta sẽ không tính thuế VAT khi bạn cung cấp dịch vụ quảng cáo kỹ thuật số. Thay vào đó, bạn phải tự đánh giá, báo cáo và nộp thuế VAT cho nhà thầu nước ngoài (FCT) (mức hiện tại là 10%) cho Tổng cục Thuế (GDT) theo Thông tư 89/2026/TT-BTC. Nếu GDT yêu cầu, Meta sẽ cung cấp thông tin chi tiết về doanh nghiệp bạn và bản sao Giấy đăng ký kinh doanh của bạn.
Nếu bạn không tải Giấy tờ đăng ký kinh doanh lên, Meta không thể xác thực xem bạn có phải là tổ chức hoặc doanh nghiệp đã đăng ký tại Việt Nam hay không và sẽ tiếp tục tính thuế VAT đối với dịch vụ quảng cáo kỹ thuật số.
VAT được thêm mỗi khi chúng tôi tính phí quảng cáo của bạn, dù bạn mua quảng cáo trên Meta cho mục đích kinh doanh hay cá nhân. Đó là vì VAT là khoản phát sinh ngoài các chi phí, nên thời gian đạt ngưỡng lập hóa đơn sẽ không bị ảnh hưởng. Tuy nhiên, bạn có thể bị tính phí nhiều hơn so với ngưỡng lập hóa đơn. Nếu bạn thanh toán cho quảng cáo trên Meta bằng phương thức thanh toán quỹ hiện có, VAT sẽ được tính và áp dụng theo thuế suất hiện hành tại địa phương khi bạn nạp tiền vào tài khoản quảng cáo để xác định tổng số dư hiện có.
============================
Hiện nay, trên hóa đơn quảng cáo Facebook đã xuất hiện thông báo:
“Meta Platforms Ireland Limited là công ty đã đăng ký thuế tại Việt Nam và sẽ nộp thuế nhà thầu nước ngoài (FCT) cho Tổng cục Thuế (GDT). Vui lòng không khấu trừ/giữ lại FCT và thanh toán đầy đủ theo hóa đơn. Nếu tổ chức/doanh nghiệp bạn đã đăng ký tại Việt Nam và Meta không thu 10% thuế VAT trên hóa đơn, bạn có trách nhiệm báo cáo và nộp 10% thuế VAT cho nhà thầu nước ngoài (FCT-VAT) cho GDT”
Vậy là:
+ Nếu xác thực thành công tổ chức/doanh nghiệp đăng ký tại Việt Nam, Meta sẽ không thu 10% VAT trực tiếp trên hóa đơn chi phí quảng cáo.
=> Doanh nghiệp sẽ phải thực hiện: tự xác định, kê khai và nộp thuế nhà thầu (FCT-VAT) ở mức 10%
=> Sau khi đã nộp số tiền thuế GTGT 10% này rồi thì DN sẽ kê khai được khấu trừ thuế GTGT đầu vào số tiền thuế này
Căn cứ kê khai khấu trừ: Giấy nộp tiền vào ngân sách nhà nước (hoặc chứng từ nộp thuế điện tử) thể hiện số tiền thuế GTGT đã nộp thay cho nhà thầu nước ngoài.
+ Nếu DN không xác thực hoặc xác thực không thành công thì Meta sẽ vẫn thu 10% VAT trực tiếp trên hóa đơn chi phí quảng cáo.
=> Doanh nghiệp không phải phải thực hiện kê khai và nộp thuế nhà thầu (FCT-VAT)
Ví dụ: Chi phí quảng cáo Facebook chưa VAT là 10 triệu
|
Nếu doanh nghiệp đã xác thực tư cách doanh nghiệp với Meta bằng MST, tên DN và Giấy chứng nhận đăng ký DN |
Nếu doanh nghiệp CHƯA xác thực |
Thông tin trên hóa đơn sẽ là:
+ Tổng tiền phải thanh toán là: 10.000.000đ
+ Không có thông tin về thuế VAT |
Thông tin trên hóa đơn sẽ là:
+ VAT 10% là: 1.000.000đ
+ Tổng tiền phải thanh toán là: 11.000.000đ |
=> Trường hợp này thì DN sẽ phải kê khai và nộp thuế nhà thầu nước ngoài thay cho Meta
Bước 1: Xác định doanh thu tính thuế
Doanh thu tính thuế được quy đổi như sau:
Doanh thu tính thuế = Doanh thu chưa bao gồm thuế / (1 - thuế suất)
Với thuế suất GTGT là 10%, TNDN là 5%
Nên công thức xác định doanh thu tính thuế như sau:
Doanh thu tính thuế = Doanh thu chưa bao gồm thuế / (1 - (10% + 5%))
=> Doanh thu tính thuế = 10.000.000 / (1 - (10% + 5%)) = 11.764.706
Bước 2: Xác định số tiền thuế phải nộp thay
=> Số thuế GTGT phải nộp thay = Doanh thu tính thuế x thuế suất 10% = 11.764.706 x 10% = 1.176.471
=> Số thuế TNDN phải nộp thay = Doanh thu tính thuế x thuế suất 10% = 11.764.706 x 5% = 588.235 |
Không phải kê khai và nộp thuế nhà thầu nước ngoài |
Sau khi nộp xong số tiền thuế GTGT phải nộp thay Facebok là 1.176.471 thì DN được kê khai khấu trừ thuế GTGT đầu vào theo số tiền thuế GTGT đã nộp thay đó
(Còn số tiền thuế TNDN đã nộp thay là 588.235 sẽ được tính vào làm chi phí được trừ khi tính thuế TNDN) |
Không được kê khai khấu trừ 1 triệu tiền VAT thuế GTGT đầu vào trên hóa đơn của Meta (Vì hóa đơn của Meta không phải là hóa đơn GTGT của những công ty KK thuế GTGT theo PP khấu trừ
(Toàn bộ số tiền quảng cáo là 11 triệu đồng đã thanh toán cho Facebook chỉ được tính vào chi phí khi tính thuế TNDN) |
----------------------------------------------------------------------------------
Kế toán Thiên Ưng chúc các bạn thành công!
Các bạn muốn tìm hiểu chuyên sâu về thuế, kê khai thuế GTGT, TNCN tháng/quý, cách xác định chi phí được trừ - không được trừ, quyết toán thuế TNCN, TNDN cuối năm ...
=> Có thể tham gia: Lớp học kế toán thuế chuyên sâu thực tế.
-------------------------------------------------------------------