Mẫu hóa đơn giá trị gia tăng điện tử 2026 mới nhất
Hóa đơn giá trị gia tăng là hóa đơn dành cho các doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ
Theo khoản 1 điều 8 của Nghị định 254/2026/NĐ-CP quy định về hoá đơn điện tử thì:
Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
+ Bán hàng hóa, cung cấp dịch vụ trong nội địa;
+ Hoạt động vận tải quốc tế;
+ Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
+ Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài;
+ Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP. Tại Phụ lục V của Thông tư 91/2026/TT-BTC có ban hành các mẫu hoá đơn điện tử để tham khảo như sau:
PHỤ LỤC V
CÁC MẪU THAM KHẢO VỀ HÓA ĐƠN/BIÊN LAI ĐIỆN TỬ HIỂN THỊ
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
|
Mẫu hiển thị |
Tên loại hóa đơn |
|
01/GTGT |
Hóa đơn điện tử giá trị gia tăng (dùng cho tổ chức, cá nhân khai thuế giá trị gia tăng theo phương pháp khấu trừ) |
|
01/GTGT-ĐT |
Hóa đơn điện tử giá trị gia tăng (dùng cho một số tổ chức, doanh nghiệp đặc thù) |
|
01/GTGT-NT |
Hóa đơn điện tử giá trị gia tăng (dùng cho một số tổ chức, doanh nghiệp đặc thù thu bằng ngoại tệ) |
|
02/BH |
Hóa đơn điện tử bán hàng (dùng cho tổ chức, cá nhân khai thuế giá trị gia tăng theo phương pháp trực tiếp) |
|
01/DTQG |
Hóa đơn bán hàng dự trữ quốc gia |
|
01/GTGT-TKHT |
Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế |
|
01/GTGT-BL |
Hóa đơn điện tử giá trị gia tăng tích hợp biên lai thu thuế, phí, lệ phí |
|
02/BH-BL |
Hóa đơn điện tử bán hàng tích hợp biên lai thu thuế, phí, lệ phí |
|
01/TMĐT |
Hóa đơn thương mại điện tử |
|
01/BTS |
Hóa đơn bán tài sản phải đăng ký quyền sử dụng, quyền sở hữu |
|
03/XKNB |
Phiếu xuất kho kiêm vận chuyển nội bộ |
|
04/HGĐL |
Phiếu xuất kho gửi bán hàng đại lý |
|
01/BK-CSGH |
Bảng kê hàng hóa bán ra |
|
03/TNCN |
Chứng từ khấu trừ thuế thu nhập cá nhân |
|
CTT50 |
Biên lai thu phí, lệ phí |
|
01/PLPĐT |
Biên lai thu phí, lệ phí điện tử |
Dưới đây, công ty đào tạo Kế Toán Thiên Ưng xin được cung cấp cho các bạn các mẫu hóa đơn GTGT điện tử được ban hành kèm Thông tư 91/2026/TT-BTC và cả các mẫu hóa đơn GTGT mà các doanh nghiệp đang sử dụng trong thực tế:
1. Hóa đơn điện tử giá trị gia tăng (dùng cho tổ chức, cá nhân khai thuế giá trị gia tăng theo phương pháp khấu trừ)
|
|
Mẫu số: 01/GTGT
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính) |
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
Ký hiệu: ……………..
Số: ……………………
Ngày ….. tháng ….. năm ….. |
Tên người bán: ………………………………..……..
Mã số thuế: ………………………………………
Địa chỉ: …………………………..…….…
Điện thoại: ……………… Số tài khoản: ………….……...… |
Họ tên người mua: …………………..………………
Tên người mua: ……………………………
Mã số thuế: ……………………………………
Địa chỉ: ………………………………………
Hình thức thanh toán: ……….. Số tài khoản ………………..
Đồng tiền thanh toán: VND |
|
STT |
Tên hàng hóa, dịch vụ |
Đơn vị tính |
Số lượng |
Đơn giá |
Thuế suất |
Thành tiền chưa có thuế GTGT |
Tiền thuế GTGT |
Thành tiền có thuế GTGT |
|
1 |
2 |
3 |
4 |
5 |
6 |
7=4x5 |
8=7x6 |
9=7+8 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Tổng tiền chưa có thuế GTGT: |
Tổng tiền thuế giá trị gia tăng theo từng loại thuế suất: ………………..
Số tiền viết bằng chữ: ……………………………..… |
NGƯỜI MUA HÀNG
(Chữ ký số (nếu có)) |
NGƯỜI BÁN HÀNG
(Chữ ký điện tử, chữ ký số) |
|
(Cần kiểm tra, đối chiếu khi lập, nhận hóa đơn) |
|
|
|
|
|
|
|
|
|
|
|
|
Mẫu hóa đơn GTGT mới nhất năm 2026
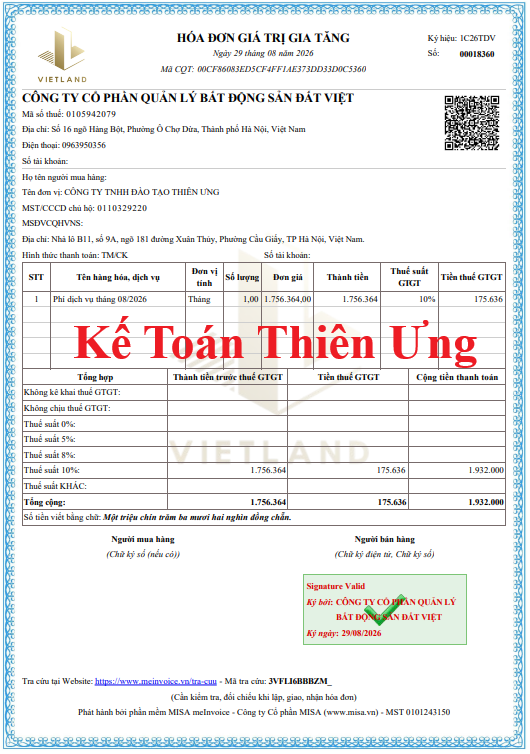
2. Hóa đơn điện tử giá trị gia tăng (dùng cho một số tổ chức, doanh nghiệp đặc thù)
|
|
Mẫu số: 01/GTGT-ĐT
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính) |
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
Ký hiệu: ……………..
Số: ……………………
Ngày ….. tháng ….. năm ….. |
Tên người bán: …………………………………..……..
Mã số thuế: …………………………………
Địa chỉ: ……………………..…….…
Điện thoại: ……………… Số tài khoản: ………….……...… |
Tên người mua: …………………………..….……………
Mã số thuế: ………………………………
Địa chỉ: …………………………………
Hình thức thanh toán: ……..…….. Số tài khoản ………………..
Đồng tiền thanh toán: VND |
|
STT |
Tên hàng hóa, dịch vụ |
Thành tiền |
|
1 |
2 |
3 |
|
|
|
|
|
|
|
|
|
Thành tiền chưa có thuế GTGT: ………………… |
|
Thuế suất giá trị gia tăng: …….% |
Tiền thuế giá trị gia tăng: …………… |
Tổng tiền thanh toán: ……………………………………..
Số tiền viết bằng chữ: …………………………………..…. |
NGƯỜI MUA HÀNG
(Chữ ký số (nếu có)) |
NGƯỜI BÁN HÀNG
(Chữ ký điện tử, chữ ký số) |
|
(Cần kiểm tra, đối chiếu khi lập, giao, nhận hóa đơn) |
|
3. Hóa đơn điện tử giá trị gia tăng (dùng cho một số tổ chức, doanh nghiệp đặc thù thu bằng ngoại tệ)
|
|
Mẫu số: 01/GTGT-NT
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính) |
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
Ký hiệu: ……………..
Số: ……………………
Ngày ….. tháng ….. năm ….. |
Tên người bán: ………………………………..……..
Mã số thuế: …………………………………………
Địa chỉ: ………………………………..…….…
Điện thoại: ……………………… Số tài khoản: ………….……...… |
Tên người mua: ………………….……………
Mã số thuế: ……………………………
Địa chỉ: ………………………………………
Hình thức thanh toán: …..…….. Số tài khoản ………………..
Đồng tiền thanh toán: VND |
|
|
|
STT |
Tên hàng hóa, dịch vụ |
Đơn vị tính |
Số lượng |
Đơn giá |
Thuế suất |
Thành tiền chưa có thuế GTGT |
Tiền thuế GTGT |
Thành tiền có thuế GTGT |
Tỷ giá (USD/ VND) |
|
1 |
2 |
3 |
4 |
5 |
6 |
7=4x5 |
8=7x6 |
9=7+8 |
10 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Tổng tiền chưa có thuế GTGT: …………………………………. |
|
Tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất: ……………………. |
Tổng tiền thanh toán đã có thuế GTGT:: ……………………..
Số tiền viết bằng chữ: ………………………………….……...…. |
NGƯỜI MUA HÀNG
(Chữ ký số (nếu có)) |
NGƯỜI BÁN HÀNG
(Chữ ký điện tử, chữ ký số) |
|
(Cần kiểm tra, đối chiếu khi lập, giao, nhận hóa đơn) |
|
4. Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế
|
|
Mẫu số: 01/GTGT-TKHT
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính) |
|
Trang 1 (Page 1) |
Mẫu số (Form No): …………
Ký hiệu (Reference No): ……..
Số (No): ………….. |
HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM TỜ KHAI HOÀN THUẾ
(VAT INVOICE CUM TAX REFUND DECLARATION)
ngày....tháng năm....(….day .... month .... year....)
PHẦN A (do cửa hàng ghi)
PART A (completed by retailer) |
|
1. Thông tin về doanh nghiệp (Company’s information) |
a. Tên đơn vị bán hàng (Name of retailer): ………………………………..
b. Mã số thuế (Tax code): …………………………………
c. Địa chỉ (Address): ………………………………… |
|
2. Thông tin về khách hàng (Tourist’s information) |
a. Flo và tên (Full name): ……………………………………..
b. Số hộ chiếu (Passport number)/Giấy tờ nhập xuất cảnh (Entry or exit documents): …….…
Ngày cấp hộ chiếu (Date of issue)/Giấy tờ nhập xuất cảnh (Entry or exit documents): …….…
Ngày hết hạn hộ chiếu (Date of expiry)/Giấy tờ nhập xuất cảnh (Entry or exit documents): ….
c. Quốc tịch (Nationality): ………..………………………. |
|
3. Thông tin về hàng hóa (Commodities’ information) |
|
STT (No) |
Tên hàng hóa (Name of goods) (1) |
Đơn vị tính (Unit of measure ment) |
Số lượng (Quatity) |
Đơn giá (Unit price) |
Thuế suất (Tax rate) |
Thành tiền chưa có thuế GTGT (Amount excluding VAT) |
Tiền thuế GTGT (VAT) |
Thành tiền có thuế GTGT (Amount including VAT) |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 = 4x5 |
8 = 6x7 |
9 = 7 + 8 |
|
1 |
A |
|
|
|
|
|
|
|
|
2 |
B |
|
|
|
|
|
|
|
|
3 |
C |
|
|
|
|
|
|
|
|
… |
…. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Tổng tiền chưa có thuế GTGT (Total excluding VAT): |
………………. |
|
Tổng số tiền thuế GTGT (Total VAT): |
……………. |
|
Tổng cộng tiền thanh toán (Total payment): |
…………………… |
|
Số tiền viết bằng chữ (Total payment by word): |
…………………….. |
Người nước ngoài mua hàng
(Tourist)
(Ký, ghi rõ họ tên)
(Signature and full name) |
Đại diện đơn vị bán hàng (Seller)
(Chữ ký số người bán) |
|
|
|
|
|
|
|
|
|
|
|
|
Trang 1/2 (page 1/2)
Ghi chú: (1) bao gồm nhãn hiệu, ký hiệu hàng hóa (số seri, model (nếu có), xuất xứ hàng hóa áp dụng đối với hàng hóa có nguồn gốc nhập khẩu, số máy áp dụng đối với mặt hàng cơ khí điện tử.
Note: (1) including trademarks and markings (products' serial, model numbers (if available), origin for imported goods, or engine number for electro-mechanical goods
|
Trang 2 (Page 2) |
Mẫu số (Form No): …………
Ký hiệu (Reference No): ……..
Số (No): …………….. |
HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM TỜ KHAI HOÀN THUẾ
(VAT INVOICE CUM TAX REFUND DECLARATION)
...ngày....tháng ......năm......... ( day.... month .... year....)
|
Thông tin quan trọng cho người nước ngoài (Important notice to tourists) |
- Bạn phải đáp ứng đầy đủ điều kiện tại Thông tư số 72/2014/TT-BTC ngày 30/5/2014; Thông tư số 92/2019/TT-BTC ngày 31/12/2019 sửa đổi, bổ sung Thông tư số 72/2014/TT-BTC của Bộ trưởng Bộ Tài chính để được hoàn thuế giá trị gia tăng;
(Tourists must fulfill all the conditions specified in Circular No 72/2014/TT-BTC dated 30/5/2014; Circular No 92/TT-BTC dated 31/12/2019 amending, supplementing the Circular No 72/2014/TT-BTC by the Minister of Finance to be eligible for VAT refund)
- Bạn phải làm thủ tục hoàn thuế trong vòng 60 ngày kể từ ngày mua hàng (kể từ ngày phát hành hóa đơn); (Tourists must claim for VAT refund within 60 days from the date of purchase (from the date of issuing invoice)
- Bạn được hoàn thuế GTGT khi đi đường hàng không/ đường biển tại sân bay quốc tế/ cảng biển quốc tế. (Tourists shall claim for VAT refund when deparfaring from International Airport/ International Seaport) |
|
Phần B (Dành cho cơ quan hải quan)(Part B (completed by customs)) |
|
Ghi kết quả kiểm tra hóa đơn kiêm tờ khai hoàn thuế, hàng hóa, tính số thuế giá trị gia tăng người nước ngoài được hoàn (Examination results of VAT refund invoice and declaration, goods; calculation of VAT amount refunded to tourist) |
|
- Kết quả kiểm tra hàng hóa, tính số thuế GTGT được hoàn (Result of goods examination, calculation of VAT refund amount): |
|
STT (No) |
Tên hàng (Name of goods) |
Số lượng (Quantity) |
Số tiền thuế GTGT ghi trên hóa đơn kiêm tờ khai hoàn thuế (VAT amount declared in VAT refund invoice and declaration) |
Số tiền thuế GTGT được hoàn theo công thức quy định tại Điều 12 Thông tư số 72/2014/TT-BTC của Bộ trưởng Bộ Tài chính (VAT amount refunded to tourist using the formula stated in Article 12 of the Circular 72/2014/TT-BTC of the Minister of Finance) |
|
1 |
A |
|
|
|
|
2 |
B |
|
|
|
|
3 |
C |
|
|
|
|
… |
…. |
|
|
|
|
Tổng cộng (Total) |
|
|
|
|
……….. ngày …. tháng …. năm …. (...day ... month... year ...)
Người kiểm tra (Examination officer)
(Ký, đóng dấu công chức, ghi rõ họ tên) (Signature, stamp and full name) |
PHẦN C (Dành cho ngân hàng thương mại là đại lý hoàn thuế)
Part C (completed by commercial bank approved as VAT refund agent) |
- Số hiệu, ngày tháng chuyến bay/chuyến tàu của người nước ngoài xuất cảnh: (Date and number of the Flight/Ship of the tourist)
- Số tiền thuế hoàn cho người nước ngoài xuất cảnh:
(VAT amount refunded for the tourist)
- Hình thức thanh toán (Payment methods):
+ Tiền mặt (Cash) □
+ Qua thẻ quốc tế (Via international card) □
++ Số thẻ (6 số đầu và 4 số cuối của thẻ)
Card number (first six and last four digits of a card)
++ Tên thẻ:
(Cardholder name)
…. ngày... tháng....năm ….. ( day....month year....)
(Ký, đóng dấu, ghi rõ họ tên) (Signature, stamp and full name) |
|
5. Hóa đơn điện tử giá trị gia tăng tích hợp biên lai thu thuế, phí, lệ phí
|
|
Mẫu số: 01/GTGT-BL
(Kèm theo Thông tư số 91/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính) |
|
HÓA ĐƠN ĐIỆN TỬ GIÁ TRỊ GIA TĂNG TÍCH HỢP BIÊN LAI THU THUẾ, PHÍ, LỆ PHÍ |
|
Ngày ….. tháng ....năm .... |
Ký hiệu: …..
Số:……… |
|
PHẦN I: HÓA ĐƠN GIÁ TRỊ GIA TĂNG |
Tên người bán: ……………………..…………..…
Mã số thuế:………………………………
Địa chỉ:……………………………… |
|
Điện thoại:………… Số tài khoản:………………………… |
Tên người mua:…………………………
Mã số thuế:……………….……………
Địa chỉ:………………… |
|
Hình thức thanh toán: .... Số tài khoản: ………… |
Đồng tiền thanh toán: VND |
|
STT |
Tên hàng hóa, dịch vụ |
Đơn vị tính |
Số lượng |
Đơn giá |
Thành tiền |
|
1 |
2 |
3 |
4 |
5 |
6=4*5 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Thành tiền chưa có thuế GTGT: …………………………… |
|
Thuế suất GTGT: _____% Tiền thuế GTGT: ……………… |
Tổng tiền thanh toán: …………………………..…………
Số tiền bằng chữ: …………………………………… |
|
PHẦN II: BIÊN LAI THU THUẾ, PHÍ, LỆ PHÍ |
Mẫu số: ….
Ký hiệu: …..
Số: ………... |
Tên đơn vị thu: …………………………………….
Mã số thuế:…………………
Địa chỉ:……………………
Tên của tổ chức hoặc người nộp tiền: …………………………
Mã số thuế:………………………
Địa chỉ:……………………………… |
Căn cứ thông báo nộp thuế của:
…………………….
Số …. ngày … tháng … năm ….
Nội dung thu: …………. |
Số thuế phải nộp theo thông báo: …………………. |
NGƯỜI MUA HÀNG
(Chữ ký số (nếu có)) |
NGƯỜI BÁN HÀNG
(Chữ ký số) |
|
|
|
|
|
|
|
|
|
|
|
====================================
Kế Toán Thiên Ưng xin mời các bạn tham khảo thêm: